Sócios em comum não bastam para caracterizar grupo econômico. Entenda os requisitos da CLT, a responsabilidade solidária e os limites fixados pelo STF no Tema 1.232 para a execução trabalhista.
Uma pessoa é contratada pela Empresa A. Durante o vínculo, percebe que a Empresa B participa de operações conjuntas, compartilha determinadas estruturas e mantém interesses empresariais integrados com a empregadora. Encerrado o contrato, a Empresa A deixa de pagar verbas trabalhistas.
A Empresa B também pode ser responsabilizada?
E há uma segunda questão, hoje especialmente importante: se a Empresa B não participou da ação trabalhista, ela poderá ser incluída somente depois da sentença, durante a execução?
As perguntas tratam de problemas diferentes.
A primeira diz respeito à existência material do grupo econômico, disciplinada principalmente pelo artigo 2º, §§ 2º e 3º, da CLT. A segunda envolve os limites processuais para responsabilizar uma empresa que não participou da fase de conhecimento, questão enfrentada pelo Supremo Tribunal Federal no Tema 1.232 da repercussão geral.
Essa distinção é essencial para compreender o regime atual.
Quando existe grupo econômico trabalhista?
O ponto de partida está no artigo 2º, §§ 2º e 3º, da Consolidação das Leis do Trabalho.
O § 2º estabelece, em síntese, que empresas com personalidade jurídica própria podem responder solidariamente pelas obrigações decorrentes da relação de emprego quando estiverem sob direção, controle ou administração de outra ou quando, preservando sua autonomia, integrem grupo econômico.
Portanto, empresas juridicamente distintas podem responder pela mesma obrigação trabalhista.
Isso não significa, porém, que qualquer relação societária, comercial ou administrativa seja suficiente.
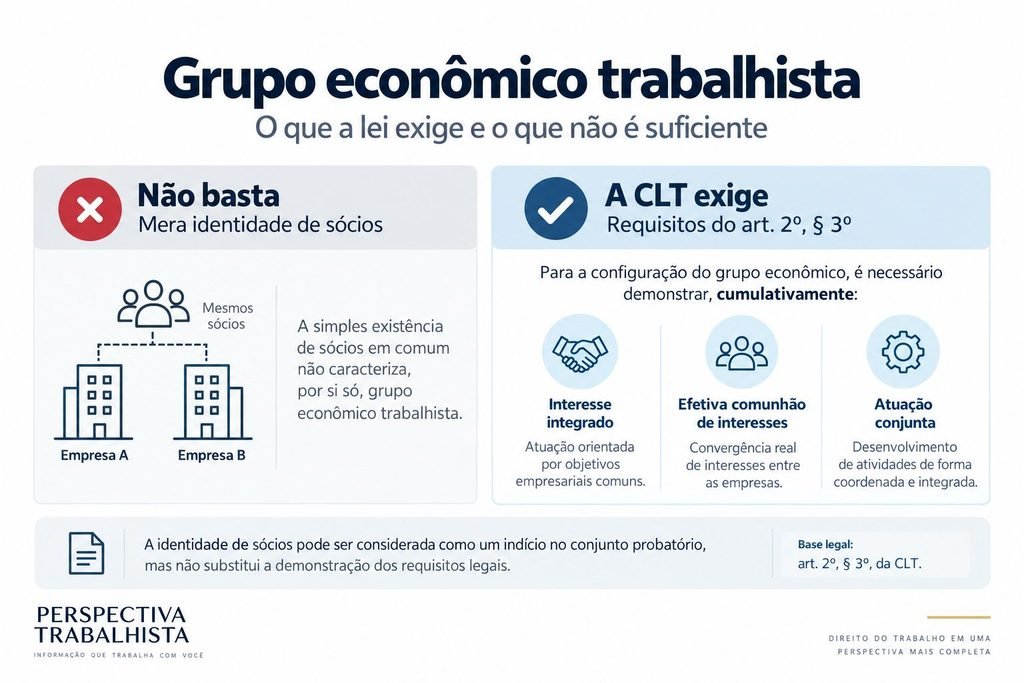
O § 3º do artigo 2º estabelece uma limitação expressa: a mera identidade de sócios não caracteriza grupo econômico. Para sua configuração, a CLT exige a demonstração de:
- interesse integrado;
- efetiva comunhão de interesses; e
- atuação conjunta das empresas integrantes.
Esses requisitos impedem que a responsabilidade solidária decorra automaticamente da simples constatação de que duas empresas possuem proprietários ou sócios em comum.
Sócios em comum podem ser um indício, mas não encerram a análise
Imagine duas sociedades que possuem um mesmo sócio, mas funcionam em locais diferentes, têm administrações independentes, desenvolvem atividades sem integração operacional e tomam decisões empresariais separadamente.
A coincidência societária, isoladamente, não demonstra grupo econômico trabalhista.
Isso não significa que a identidade de sócios seja necessariamente irrelevante. Dependendo das circunstâncias, ela pode integrar o conjunto de elementos examinados no processo. O que a CLT impede é que seja tratada, sozinha, como fundamento suficiente para o reconhecimento do grupo.
Em termos práticos:
sócios em comum podem constituir um elemento de análise; grupo econômico é uma conclusão jurídica que exige demonstração dos requisitos previstos em lei.
É preciso existir uma empresa controladora?
Não necessariamente.
Para fins didáticos, doutrina e jurisprudência frequentemente distinguem estruturas empresariais hierarquizadas de situações em que sociedades juridicamente autônomas atuam de forma coordenada. Essas categorias ajudam a compreender o problema, embora as expressões “grupo por direção” e “grupo por coordenação” não sejam, nesses termos, classificações formuladas pelo próprio artigo 2º da CLT.
Direção, controle ou administração
Uma das hipóteses previstas no § 2º envolve empresas que estejam sob direção, controle ou administração de outra.
É o cenário mais facilmente associado a uma estrutura empresarial vertical ou hierarquizada.
Mesmo assim, a simples existência de uma holding, participação societária ou estrutura corporativa comum não deve substituir o exame das circunstâncias juridicamente relevantes.
Empresas autônomas e atuação conjunta
O § 2º também contempla empresas que guardem autonomia.
Nesse caso, porém, não basta afirmar genericamente que existe “coordenação”. O § 3º exige a demonstração de interesse integrado, efetiva comunhão de interesses e atuação conjunta.
Em precedente específico divulgado em 2024, a Terceira Turma do Tribunal Superior do Trabalho reconheceu responsabilidade solidária entre uma empresa de transporte e o consórcio do qual participava. O TST destacou, naquele caso, a existência de atuação conjunta e interesse comum na exploração do serviço de transporte coletivo.
O precedente é útil para mostrar que a ausência de uma relação hierárquica não impede, por si só, o reconhecimento do grupo econômico.
Ele não significa, contudo, que a constituição de um consórcio empresarial — ou qualquer outra forma de cooperação entre empresas — caracterize automaticamente grupo econômico trabalhista. Os requisitos legais precisam ser demonstrados no caso concreto.
Quais elementos podem ajudar a demonstrar o grupo econômico?
A caracterização do grupo econômico frequentemente depende da prova produzida no processo.
Conforme as circunstâncias, podem ser examinados elementos como administração integrada, compartilhamento operacional relevante, atuação empresarial conjunta, estrutura decisória comum e outras formas concretas de integração entre as sociedades.
Esses elementos devem ser tratados como possíveis indícios, e não como um checklist capaz de produzir automaticamente responsabilidade solidária.
Nenhum deles possui, isoladamente e em abstrato, força conclusiva. A questão central é verificar se o conjunto probatório demonstra aquilo que a legislação exige: interesse integrado, efetiva comunhão de interesses e atuação conjunta, quando aplicável a hipótese do § 3º.
Por isso, situações aparentemente semelhantes podem produzir conclusões diferentes.
Empresas podem compartilhar determinado fornecedor, possuir relações contratuais entre si, funcionar em endereços próximos ou atuar no mesmo setor econômico sem necessariamente formar grupo econômico trabalhista.
Por outro lado, a separação formal das pessoas jurídicas não impede o reconhecimento do grupo quando a realidade demonstrada no processo preencher os requisitos legais.
Quem precisa provar a existência do grupo econômico?
A questão do ônus da prova tem importância prática especial.
O artigo 818 da CLT estabelece, em linhas gerais, que cabe ao reclamante provar o fato constitutivo de seu direito e ao reclamado demonstrar fato impeditivo, modificativo ou extintivo. O artigo 373 do Código de Processo Civil contém disciplina correspondente.
Assim, quem pretende atribuir responsabilidade a determinada empresa com fundamento na existência de grupo econômico deve apresentar os fatos concretos que sustentam essa alegação e produzir a prova pertinente, observadas as regras de distribuição do ônus probatório.
A própria CLT admite, nas hipóteses legais, distribuição diversa do ônus da prova quando existirem peculiaridades relacionadas à impossibilidade ou à excessiva dificuldade de cumprir o encargo segundo a regra ordinária, ou maior facilidade de obtenção da prova do fato contrário, mediante decisão fundamentada e com oportunidade para a parte cumprir o encargo que lhe for atribuído.
O tema ganhou relevância adicional após o julgamento do Tema 1.232 pelo STF, pois a tese fixada pelo Supremo exige que, ao pretender responsabilizar solidariamente empresas pertencentes ao mesmo grupo, o reclamante as indique na petição inicial e demonstre concretamente os requisitos legais.
O que acontece quando o grupo econômico é reconhecido?
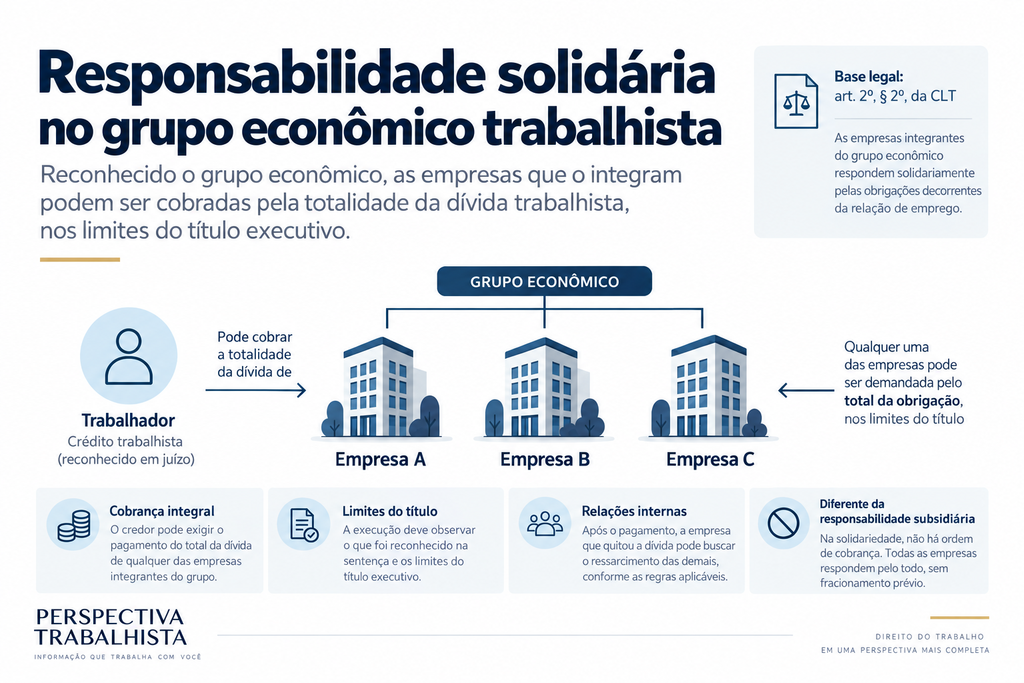
Reconhecido o grupo econômico e estabelecida judicialmente a responsabilidade correspondente, o artigo 2º, § 2º, da CLT prevê responsabilidade solidária pelas obrigações decorrentes da relação de emprego.
Isso é diferente de responsabilidade subsidiária.
Na solidariedade, nos limites da condenação e do título executivo, o credor pode exigir a satisfação da obrigação dos devedores solidariamente responsáveis, sem que a dívida tenha de ser previamente fracionada entre eles.
Na responsabilidade subsidiária, por sua vez, existe uma ordem de responsabilização, conforme o regime jurídico aplicável.
Portanto, reconhecer grupo econômico não significa simplesmente autorizar a cobrança de outra empresa caso o empregador não possua patrimônio. O instituto produz um regime próprio de corresponsabilidade solidária.
Tema 1.232 do STF: a empresa deve participar da fase de conhecimento?
Aqui começa a segunda parte do problema.
Uma coisa é demonstrar que duas ou mais empresas integram grupo econômico. Outra é saber em que momento processual uma dessas empresas pode ter sua responsabilidade reconhecida e ser submetida à execução.
O Supremo Tribunal Federal enfrentou essa controvérsia no RE 1.387.795/MG, Tema 1.232 da repercussão geral, sob relatoria do ministro Dias Toffoli.
O julgamento de mérito foi concluído em outubro de 2025. Segundo os registros do STF consultados para esta publicação, o acórdão de mérito foi publicado em 16 de junho de 2026.
O que o STF decidiu?
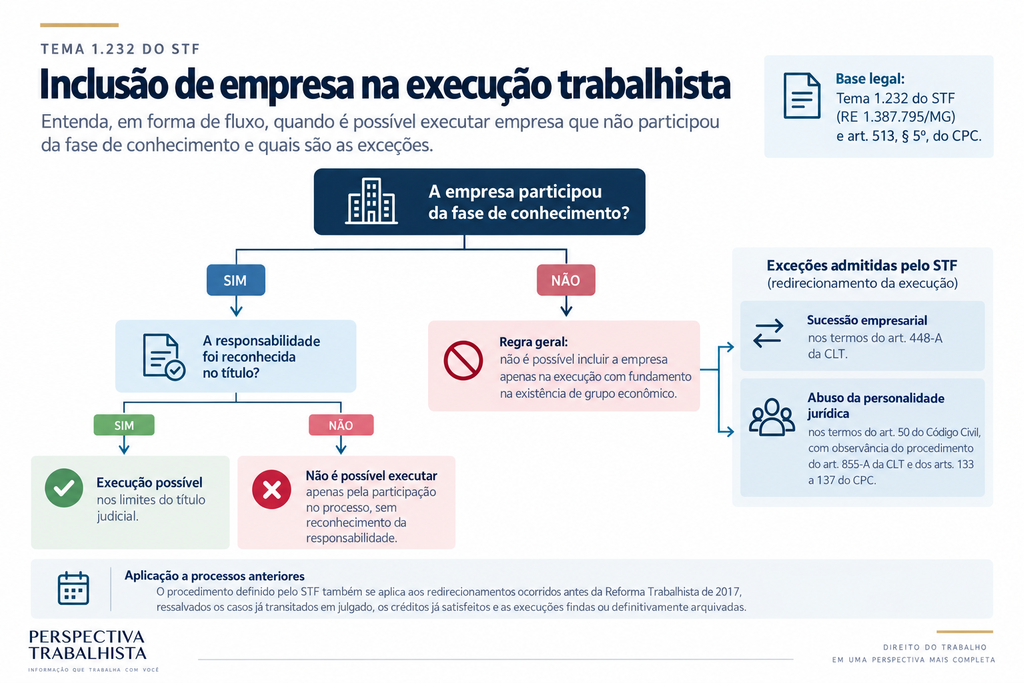
O Supremo estabeleceu que o cumprimento da sentença trabalhista não pode ser promovido contra empresa que não tenha participado da fase de conhecimento.
Consequentemente, se o reclamante pretende responsabilizar solidariamente outras empresas sob a alegação de que integram o mesmo grupo econômico, deve indicá-las na petição inicial e demonstrar concretamente os requisitos legais.
A orientação está relacionada também ao artigo 513, § 5º, do Código de Processo Civil, segundo o qual o cumprimento da sentença não pode ser promovido contra fiador, coobrigado ou corresponsável que não tenha participado da fase de conhecimento.
A consequência prática é relevante.
Não basta obter uma condenação exclusivamente contra a Empresa A e, depois da formação do título, pretender incluir a Empresa B na execução apenas com fundamento na alegação de que ambas pertencem ao mesmo grupo econômico.
Como regra, a empresa cuja responsabilidade solidária se pretende reconhecer deve participar da fase de conhecimento, quando poderá discutir os fatos alegados, contestar a existência do grupo, produzir provas e exercer contraditório e ampla defesa.
Participar do processo não significa automaticamente responder pela dívida
Há uma precisão importante.
A simples presença de uma empresa no polo passivo durante a fase de conhecimento não basta para autorizar a execução contra ela.
É necessário que sua responsabilidade seja juridicamente reconhecida e esteja abrangida pelo título executivo.
Portanto, a sequência lógica é:
inclusão na fase de conhecimento → contraditório e produção de provas → reconhecimento, se demonstrados os requisitos legais, da responsabilidade → execução nos limites do título.
Essa distinção evita confundir participação processual com responsabilidade patrimonial.
Existem exceções à proibição de inclusão somente na execução?
Sim.
A tese fixada no Tema 1.232 admite excepcionalmente o redirecionamento da execução ao terceiro que não participou da fase de conhecimento nas hipóteses de:
- sucessão empresarial, nos termos do artigo 448-A da CLT; e
- abuso da personalidade jurídica, nos termos do artigo 50 do Código Civil.
Na hipótese de abuso da personalidade jurídica, deve ser observado o procedimento previsto no artigo 855-A da CLT e nos artigos 133 a 137 do Código de Processo Civil.
A distinção é fundamental: essas exceções não representam formas alternativas de reconhecer tardiamente um grupo econômico.
Sucessão empresarial, grupo econômico e desconsideração da personalidade jurídica são institutos diferentes, com pressupostos próprios.
Assim, se uma empresa que não participou da fase de conhecimento vier a responder na execução por sucessão empresarial ou abuso da personalidade jurídica, o fundamento jurídico do redirecionamento não será simplesmente a existência posterior de um grupo econômico.
Como o Tema 1.232 alcança processos anteriores?
O STF também tratou dos efeitos da tese sobre situações anteriores ao julgamento e à própria Reforma Trabalhista.
A terceira parte da tese determina a aplicação do procedimento estabelecido pelo Supremo inclusive aos redirecionamentos ocorridos antes da Reforma Trabalhista de 2017.
Foram ressalvados, contudo:
- os casos já transitados em julgado;
- os créditos já satisfeitos; e
- as execuções findas ou definitivamente arquivadas.
Em junho de 2026, o Plenário do STF rejeitou, por unanimidade, segundos embargos de declaração que buscavam ampliar as ressalvas temporais estabelecidas no julgamento.
Por isso, processos anteriores não devem ser analisados apenas pela data em que foram ajuizados.
É necessário examinar, entre outros aspectos pertinentes ao caso, o estágio processual, o conteúdo das decisões existentes, eventual trânsito em julgado, a satisfação do crédito e o encerramento definitivo da execução, à luz das ressalvas estabelecidas pelo Supremo.
O STF extinguiu a possibilidade de responsabilização por grupo econômico?
Não.
O Tema 1.232 não eliminou o grupo econômico trabalhista nem afastou a responsabilidade solidária prevista no artigo 2º da CLT.
O julgamento resolveu uma questão processual de grande relevância: em que condições uma empresa que não participou da formação do título judicial pode ser posteriormente alcançada pela execução.
Depois do precedente, a análise pode ser organizada em duas perguntas:
1. Existe grupo econômico?
É uma questão predominantemente material e probatória. Devem ser examinados os requisitos do artigo 2º, §§ 2º e 3º, da CLT.
2. A empresa pode ser executada nesse processo?
É uma questão também processual. Deve-se verificar se ela participou da fase de conhecimento e se sua responsabilidade foi reconhecida no título, sem prejuízo das hipóteses excepcionais admitidas pelo STF.
Uma resposta positiva à primeira pergunta não torna automaticamente positiva a segunda.
O que muda na prática?
Para o trabalhador e seu advogado, tornou-se ainda mais importante investigar, antes do ajuizamento da reclamação, quais empresas supostamente integram o grupo e quais fatos concretos permitem atribuir responsabilidade a cada uma delas.
A inclusão indiscriminada de pessoas jurídicas apenas porque possuem sócios em comum não encontra respaldo no § 3º do artigo 2º da CLT.
Por outro lado, deixar a investigação sobre possíveis corresponsáveis exclusivamente para a fase de execução pode encontrar a barreira estabelecida pelo Tema 1.232.
Para as empresas, o julgamento do STF também não representa imunidade patrimonial. Se forem incluídas na fase de conhecimento e a prova demonstrar os requisitos legais para a responsabilidade solidária, o regime previsto na CLT continua aplicável.
Quais controvérsias permanecem?
O Tema 1.232 resolveu uma questão processual importante, mas não eliminou as dificuldades relacionadas à própria caracterização do grupo econômico.
Ao menos três áreas continuam particularmente dependentes da análise do caso concreto.
A primeira é definir qual intensidade de integração empresarial permite reconhecer interesse integrado, efetiva comunhão de interesses e atuação conjunta.
A segunda é determinar qual valor probatório deve ser atribuído aos diferentes indícios apresentados pelas partes. Administração comum, compartilhamento de determinadas estruturas ou relações societárias podem ter significados diferentes conforme o contexto em que aparecem.
A terceira é estabelecer a fronteira entre integração empresarial suficiente para caracterizar grupo econômico e relações comerciais legítimas entre empresas independentes.
Franquias, consórcios, contratos de prestação de serviços, participações societárias e outras formas de cooperação empresarial não podem ser automaticamente convertidos em grupo econômico trabalhista.
Em todos esses casos, a conclusão depende da legislação aplicável, dos fatos demonstrados e da apreciação das provas.
Legislação e jurisprudência essenciais
O núcleo jurídico do tema está principalmente nos seguintes dispositivos:
- artigo 2º, §§ 2º e 3º, da CLT — grupo econômico e responsabilidade solidária;
- artigo 818 da CLT — ônus da prova;
- artigo 448-A da CLT — sucessão empresarial;
- artigo 855-A da CLT — incidente de desconsideração da personalidade jurídica;
- artigo 50 do Código Civil — abuso da personalidade jurídica;
- artigos 133 a 137 do CPC — procedimento do incidente de desconsideração;
- artigo 373 do CPC — ônus da prova; e
- artigo 513, § 5º, do CPC — limite ao cumprimento da sentença contra fiador, coobrigado ou corresponsável que não tenha participado da fase de conhecimento.
No plano jurisprudencial, o precedente de maior impacto processual atualmente é o Tema 1.232 da repercussão geral do STF (RE 1.387.795/MG).
Seu alcance deve ser compreendido com precisão: o Supremo não aboliu a responsabilidade solidária decorrente de grupo econômico. Estabeleceu limites para a execução contra empresa que não participou da fase de conhecimento, preservando as exceções expressamente previstas na tese.
Conclusão
Empresas juridicamente diferentes podem responder solidariamente por uma dívida trabalhista quando estiverem demonstrados os requisitos legais do grupo econômico.
A mera identidade de sócios não basta. Nas hipóteses abrangidas pelo artigo 2º, § 3º, da CLT, é necessário demonstrar interesse integrado, efetiva comunhão de interesses e atuação conjunta.
Além disso, depois do Tema 1.232 do STF, a correta formação do polo passivo ganhou importância ainda maior: como regra, a empresa que se pretende responsabilizar deve participar da fase de conhecimento e ter sua responsabilidade reconhecida no título, ressalvadas as hipóteses excepcionais estabelecidas pelo Supremo.
Na prática, portanto, duas análises precisam caminhar juntas: há prova suficiente do grupo econômico e essa empresa pode, processualmente, responder por esta execução?
FONTES E REFERÊNCIAS
Supremo Tribunal Federal — Tema 1.232 da repercussão geral, RE 1.387.795/MG, rel. min. Dias Toffoli. Fonte principal para a tese sobre execução contra empresa que não participou da fase de conhecimento, suas exceções e ressalvas temporais.
Consultar o Tema 1.232 no STF
Presidência da República — Consolidação das Leis do Trabalho. Arts. 2º, §§ 2º e 3º; 448-A; 818; e 855-A.
Consultar a CLT atualizada
Presidência da República — Código de Processo Civil, Lei 13.105/2015. Arts. 133 a 137, 373 e 513, § 5º.
Consultar o Código de Processo Civil
Presidência da República — Código Civil, Lei 10.406/2002. Art. 50, relativo ao abuso da personalidade jurídica.
Consultar o Código Civil
Tribunal Superior do Trabalho — Terceira Turma, RRAg-338-70.2021.5.12.0036. Precedente específico utilizado para ilustrar reconhecimento de grupo econômico em contexto de atuação coordenada, sem convertê-lo em regra geral para consórcios ou outras formas de cooperação empresarial.
Consultar a notícia do precedente no TST