A Lei nº 8.009/1990 protege a moradia também contra a execução de créditos trabalhistas. A proteção, porém, não é absoluta e, em determinadas situações, depende da demonstração concreta da destinação do imóvel e de sua renda.
A empresa foi condenada, a decisão tornou-se definitiva e a execução começou. Não há dinheiro disponível em contas bancárias e, depois das medidas de pesquisa patrimonial, a Justiça do Trabalho localiza um imóvel pertencente ao executado.
Esse imóvel pode ser penhorado para pagar o trabalhador?
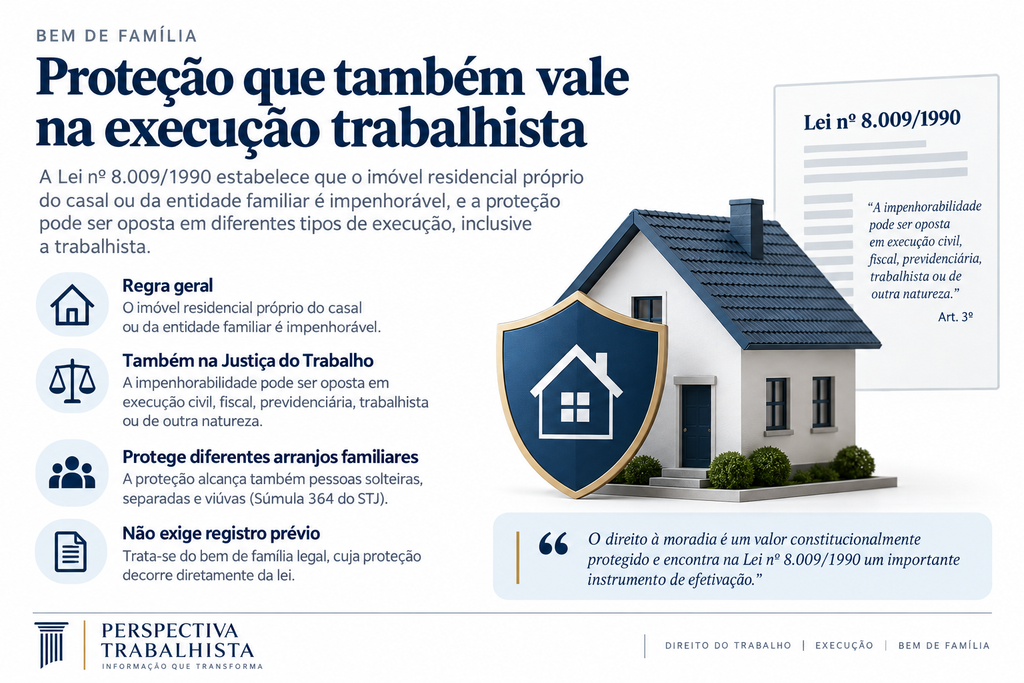
A resposta inicial é importante: se o imóvel estiver protegido como bem de família, a regra é a impenhorabilidade, inclusive na execução trabalhista. A própria Lei nº 8.009/1990 afirma expressamente que a proteção pode ser oposta em execução “civil, fiscal, previdenciária, trabalhista ou de outra natureza”.
Isso significa que a natureza alimentar do crédito trabalhista, embora juridicamente relevante, não basta por si só para afastar a proteção da moradia.
A análise, entretanto, não termina aí. É necessário saber se o imóvel efetivamente se enquadra no regime do bem de família, se existem provas dessa condição e se a obrigação executada está entre as exceções previstas em lei.
O que é o bem de família protegido pela Lei nº 8.009/1990?
O artigo 1º da Lei nº 8.009/1990 estabelece como regra a impenhorabilidade do imóvel residencial próprio do casal ou da entidade familiar, ressalvadas as hipóteses previstas na própria lei.
É o chamado bem de família legal. Sua proteção decorre diretamente da legislação e não depende, como regra, de uma declaração prévia do proprietário destinada a constituir essa impenhorabilidade.
O artigo 5º considera residência, para essa finalidade, um único imóvel utilizado pelo casal ou pela entidade familiar para moradia permanente. A mesma norma disciplina a situação em que existem vários imóveis utilizados como residência, estabelecendo critérios próprios para a incidência da proteção.
Há aqui uma distinção importante:
bem de família não é sinônimo de “único imóvel existente no patrimônio do devedor”.
A expressão “único imóvel” assume relevância especial em determinadas construções jurisprudenciais, como nos casos em que a propriedade está alugada a terceiros. Mas a caracterização jurídica do bem de família deve ser feita a partir da Lei nº 8.009/1990 e das circunstâncias concretas, e não apenas pela contagem das matrículas imobiliárias pertencentes ao executado.
Também não é necessário que o proprietário seja casado ou tenha filhos. A Súmula 364 do Superior Tribunal de Justiça reconhece que a proteção alcança o imóvel pertencente a pessoa solteira, separada ou viúva.
Bem de família pode ser penhorado na Justiça do Trabalho?
Em regra, não.
O artigo 3º da Lei nº 8.009/1990 é expresso ao determinar que a impenhorabilidade pode ser oposta também no processo de execução trabalhista.
Essa previsão impede uma conclusão que, à primeira vista, poderia parecer intuitiva: a de que o crédito trabalhista sempre prevaleceria sobre a proteção da residência apenas porque possui natureza alimentar.
A lei não estabelece essa prevalência automática.
Houve, inclusive, alteração legislativa relevante. A redação original do inciso I do artigo 3º excepcionava créditos de trabalhadores da própria residência e respectivas contribuições previdenciárias. Esse dispositivo foi revogado pela Lei Complementar nº 150/2015. O texto atualizado da Lei nº 8.009/1990 registra expressamente a revogação.
Portanto, na execução trabalhista atual, não existe uma exceção genérica que autorize a penhora do bem de família simplesmente porque o crédito cobrado decorre de relação de trabalho.
Quando o bem de família pode ser penhorado?
A proteção não é absoluta.
O artigo 3º da Lei nº 8.009/1990 prevê hipóteses em que a impenhorabilidade não pode impedir a execução. Entre elas estão, nos termos da lei:
- crédito decorrente de financiamento destinado à construção ou aquisição do próprio imóvel, nos limites legais;
- pensão alimentícia, observadas as ressalvas previstas no dispositivo;
- impostos, taxas e contribuições devidos em função do imóvel familiar;
- execução de hipoteca sobre imóvel oferecido como garantia real pelo casal ou pela entidade familiar;
- imóvel adquirido com produto de crime ou determinadas consequências patrimoniais de sentença penal condenatória;
- obrigação decorrente de fiança concedida em contrato de locação.
As exceções precisam ser relacionadas à obrigação efetivamente executada. Não basta concluir que, por existir alguma hipótese legal de penhora do bem de família, qualquer dívida poderá alcançar o imóvel.
E a fiança em contrato de locação?
A fiança locatícia é uma das exceções expressamente previstas pela legislação.
O STF, no Tema 1.127 da repercussão geral, referente ao RE 1.307.334, fixou a tese de que é constitucional a penhora do bem de família pertencente ao fiador em contrato de locação tanto residencial quanto comercial. O processo transitou em julgado em 6 de agosto de 2022.
O alcance desse precedente deve ser corretamente delimitado. Ele trata da fiança locatícia, hipótese expressamente prevista no artigo 3º, VII, da Lei nº 8.009/1990. Não autoriza uma relativização geral do bem de família em qualquer execução.

Imóvel alugado continua protegido?
Essa é uma das questões mais relevantes atualmente para a execução trabalhista.
O fato de o proprietário não residir fisicamente no imóvel não elimina necessariamente a proteção.
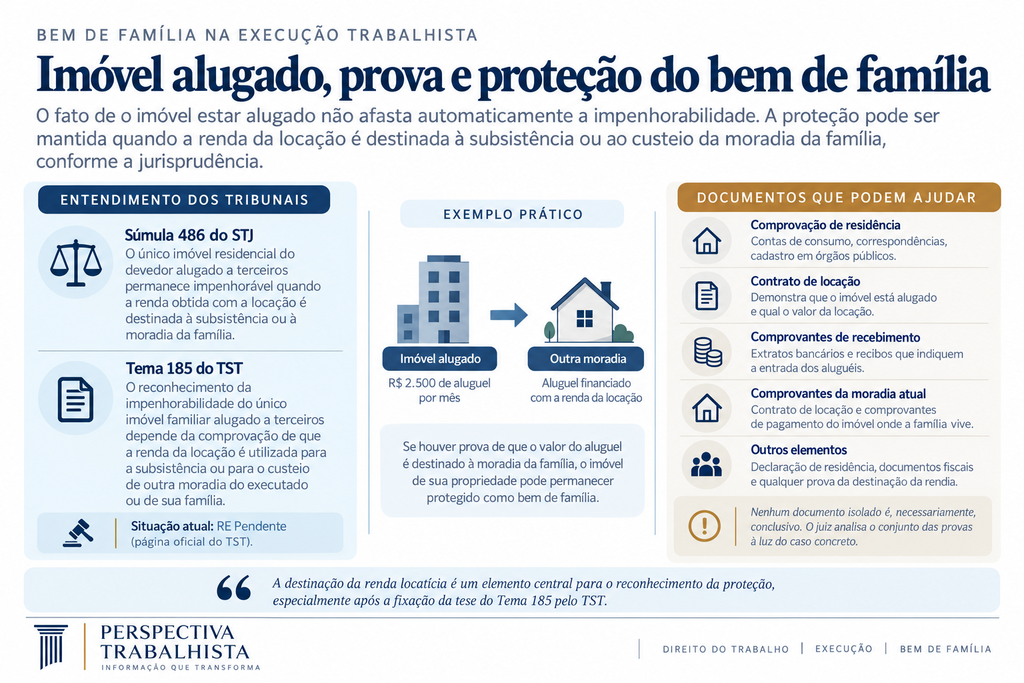
A Súmula 486 do STJ estabelece que o único imóvel residencial do devedor alugado a terceiros permanece impenhorável quando a renda obtida com a locação é revertida para a subsistência ou para a moradia da família.
Imagine o seguinte caso: uma pessoa possui um único apartamento, mas o aluga por R$ 2.500 e utiliza esse dinheiro para custear o aluguel da residência em que vive com sua família.
Nesse cenário, o imóvel de sua propriedade não deixa automaticamente de receber proteção apenas porque está ocupado por terceiros.
Na Justiça do Trabalho, entretanto, a questão passou a contar com precedente repetitivo específico.
Tema 185 do TST: a destinação do aluguel precisa ser comprovada
Em 27 de junho de 2025, o Tribunal Pleno do TST julgou o Tema 185 dos recursos repetitivos, no processo RR-0123900-29.2008.5.09.0013, sob relatoria do ministro Aloysio Silva Corrêa da Veiga. O acórdão foi publicado em 3 de julho de 2025.
A controvérsia submetida a julgamento foi objetiva: saber se a impenhorabilidade seria reconhecida quando o imóvel estivesse alugado a terceiros sem prova de que a renda fosse destinada à moradia ou à subsistência da família.
O TST fixou a tese de que o reconhecimento da impenhorabilidade do único imóvel familiar alugado a terceiros depende da comprovação de que a renda da locação é utilizada para a subsistência ou para o custeio de outra moradia do executado ou de sua família.
O alcance dessa decisão precisa ser compreendido com precisão.
O Tema 185 não estabelece que todo imóvel alugado pode ser penhorado. O precedente trata da extensão da proteção quando o imóvel não é utilizado diretamente como residência e o executado sustenta que sua renda continua atendendo à finalidade familiar protegida.
Nessa situação, a destinação econômica dos aluguéis passa a ser decisiva.
Até a data desta publicação, a página oficial do TST registrava o Tema 185 com a situação “RE Pendente”. Portanto, existe tese firmada pelo Tribunal Pleno do TST, mas a tramitação recursal deve ser considerada ao apresentar o estágio atual do precedente.
Como provar que o imóvel é bem de família?
Na prática da execução, a discussão frequentemente deixa de ser puramente jurídica e passa a ser probatória.
Não basta necessariamente afirmar que determinada casa ou apartamento constitui residência familiar. Quando a condição é contestada, os elementos existentes nos autos podem ser fundamentais para demonstrar a destinação do imóvel.
Dependendo do caso concreto, podem ser relevantes documentos como contas de consumo vinculadas ao endereço, correspondências, documentos fiscais ou cadastrais, contratos e comprovantes relacionados à residência.
Quando o imóvel está alugado a terceiros, a análise pode exigir elementos adicionais. Contrato de locação, comprovantes de recebimento dos aluguéis, extratos bancários, contrato da residência atualmente ocupada pelo executado e comprovantes do pagamento desse aluguel podem ajudar a demonstrar a destinação da renda.
No cenário específico do Tema 185 do TST, essa demonstração é especialmente relevante porque a tese repetitiva vincula o reconhecimento da proteção à comprovação de que o rendimento da locação é utilizado para a subsistência ou para custear outra moradia.
Nenhum desses documentos deve ser tratado isoladamente como prova automática e suficiente em qualquer processo. A utilidade e a força probatória dependem das circunstâncias discutidas e do conjunto dos elementos apresentados.
Como alegar a impenhorabilidade na execução trabalhista?
Quando um imóvel protegido é atingido por ato constritivo, a questão deve ser levada aos autos por meio do instrumento processual adequado à posição de quem alega a impenhorabilidade e ao estágio da execução.
Não é recomendável transformar essa matéria em uma fórmula processual única. A via apropriada pode variar conforme se trate do próprio executado, de coproprietário, cônjuge, terceiro atingido pela constrição ou conforme já tenha ocorrido penhora, avaliação ou outro ato executivo.
Do ponto de vista prático, a petição deve evitar uma defesa exclusivamente abstrata. É recomendável identificar o imóvel, explicar concretamente sua utilização, apresentar os documentos disponíveis e indicar por que a situação se enquadra na proteção da Lei nº 8.009/1990.
Se o imóvel estiver alugado, também será necessário enfrentar a questão da destinação da renda quando ela for juridicamente relevante, especialmente à luz do Tema 185 do TST.
Em outras palavras, a proteção legal é o fundamento; a prova conecta esse fundamento aos fatos do processo.
Imóvel de alto valor pode ser penhorado apenas por ser caro?
O valor elevado do imóvel, isoladamente, não constitui hipótese prevista na Lei nº 8.009/1990 para afastar a proteção.
Esse ponto foi reafirmado recentemente pelo Superior Tribunal de Justiça.
No AREsp 2.791.033/PR, relatado pelo ministro Moura Ribeiro, a Terceira Turma decidiu, por unanimidade, em 22 de junho de 2026, que a proteção conferida pela Lei nº 8.009/1990 não pode ser relativizada apenas em razão do alto valor de mercado do imóvel. O acórdão foi publicado em 26 de junho de 2026.
O STJ afirmou, naquele caso, que as exceções previstas no artigo 3º devem ser interpretadas restritivamente e que o Poder Judiciário não pode criar uma nova hipótese de afastamento da impenhorabilidade fundada exclusivamente no valor econômico da residência.
É importante delimitar a utilização desse precedente neste artigo.
O AREsp 2.791.033/PR não é um processo trabalhista. Trata-se de precedente do STJ sobre a interpretação da Lei nº 8.009/1990. Sua relevância para a execução trabalhista está no entendimento acerca do alcance da proteção prevista na mesma lei, e não em uma decisão do TST sobre aquele caso concreto.
Assim, não é correto dizer que um imóvel nunca poderá ser atingido apenas porque possui elevado valor. O que o precedente afasta é outra conclusão: o alto valor, sozinho, não cria uma exceção legal à impenhorabilidade.
Ter mais de um imóvel elimina automaticamente a proteção?
Não.
O artigo 5º da Lei nº 8.009/1990 disciplina inclusive a hipótese em que o casal ou a entidade familiar possui vários imóveis utilizados como residência. Nessa situação, a lei estabelece como regra que a impenhorabilidade recaia sobre o imóvel de menor valor, ressalvada a hipótese legal de registro de outro para essa finalidade.
Por isso, localizar uma segunda matrícula imobiliária em nome do executado não resolve, por si só, a controvérsia.
É necessário investigar a destinação dos imóveis e aplicar os critérios da legislação.
Esse ponto também reforça por que “bem de família” e “único imóvel” não podem ser tratados como expressões equivalentes.
Bem de família não significa blindagem patrimonial
A proteção legal da residência não autoriza fraude contra credores.
O artigo 4º da Lei nº 8.009/1990 trata expressamente da situação daquele que, sabendo-se insolvente, adquire de má-fé imóvel mais valioso para transferir a residência familiar. A norma prevê consequências destinadas a impedir que a proteção seja utilizada para frustrar a execução.
Isso revela a lógica do instituto.
A Lei nº 8.009/1990 não pretende tornar todo patrimônio imobiliário imune aos credores. Seu objetivo é proteger a moradia nas condições definidas pelo ordenamento jurídico.
Da mesma forma, não basta qualificar unilateralmente determinado imóvel como “bem de família”. Quando houver controvérsia, será necessário demonstrar os pressupostos da proteção e enfrentar eventuais exceções legais.
Exemplos práticos
1. Sócio executado mora no único apartamento com a família
Uma empresa é condenada em ação trabalhista e, no curso da execução, um apartamento pertencente ao sócio é alcançado. Ele utiliza o imóvel como residência permanente.
Não havendo uma das exceções legais aplicáveis, a natureza trabalhista do crédito não é suficiente, por si só, para afastar a Lei nº 8.009/1990.
2. O imóvel está alugado e financia outra residência
O executado possui um único apartamento, que está alugado. Ele mora em outro imóvel também alugado e demonstra que utiliza os rendimentos do primeiro para pagar sua atual moradia.
A situação é compatível com a proteção descrita na Súmula 486 do STJ e, no âmbito trabalhista, deve ser examinada à luz do Tema 185 do TST e das provas da efetiva destinação dos recursos.
3. O imóvel está alugado, mas não há prova sobre o uso da renda
A situação muda quando o executado pretende manter a proteção, mas não comprova que os aluguéis são destinados à subsistência ou ao custeio de sua moradia ou de sua família.
É justamente essa hipótese que está no núcleo do Tema 185 do TST.
4. A residência possui valor elevado
Apenas o fato de a casa ou do apartamento possuir alto valor de mercado não cria uma exceção à proteção da Lei nº 8.009/1990. O STJ reafirmou esse entendimento em 2026.
Isso não impede a penhora se houver outra circunstância legalmente relevante. Significa apenas que o preço do imóvel, isoladamente, não basta.
Como analisar a penhora na prática?
Quando um imóvel é localizado na execução trabalhista, quatro perguntas ajudam a organizar juridicamente o problema:
- O imóvel efetivamente cumpre função de moradia protegida pela Lei nº 8.009/1990?
- Há provas suficientes dessa destinação ou, no caso de imóvel alugado, da utilização da renda para subsistência ou outra moradia?
- A obrigação executada se enquadra em alguma das exceções previstas no artigo 3º da lei?
- Existe alguma circunstância especial — como pluralidade de imóveis, locação a terceiros ou alegação de fraude — capaz de alterar a análise?
A sequência evita dois erros opostos: considerar toda residência automaticamente intocável ou presumir que a natureza alimentar do crédito trabalhista basta para afastar a impenhorabilidade.
Conclusão
O bem de família é protegido também na execução trabalhista. Essa não é uma construção baseada apenas em princípios gerais: a Lei nº 8.009/1990 menciona expressamente a execução trabalhista entre aquelas em que a impenhorabilidade pode ser oposta.
A proteção, entretanto, exige análise concreta.
É preciso identificar a função desempenhada pelo imóvel, examinar as provas disponíveis e verificar se a obrigação executada está entre as exceções previstas em lei.
Nos imóveis alugados, o Tema 185 do TST tornou especialmente importante a demonstração da destinação da renda locatícia. A tese do Tribunal Pleno condiciona o reconhecimento da proteção do único imóvel familiar alugado a terceiros à comprovação de que os valores são empregados na subsistência ou no custeio de outra moradia do executado ou de sua família. Até a data desta publicação, o precedente constava oficialmente com recurso extraordinário pendente.
Também não se deve presumir a perda da proteção apenas em razão do elevado valor econômico da residência. Em precedente de Direito Privado de 2026, o STJ reafirmou que o alto valor de mercado, isoladamente, não constitui hipótese legal de penhora do bem de família.
Na prática, portanto, a pergunta correta não é simplesmente se “dívida trabalhista permite penhorar imóvel”. O exame deve ser mais preciso: esse imóvel está protegido pela Lei nº 8.009/1990, há prova dessa condição e existe alguma exceção legal aplicável à obrigação executada?
FONTES E REFERÊNCIAS
Câmara dos Deputados — Lei nº 8.009, de 29 de março de 1990, texto atualizado. Fonte principal para os artigos 1º, 3º, 4º e 5º, incluindo as exceções à impenhorabilidade e a revogação do antigo inciso I do artigo 3º.
Tribunal Superior do Trabalho — Tema 185 dos recursos repetitivos, RR-0123900-29.2008.5.09.0013. Relator: ministro Aloysio Silva Corrêa da Veiga. Tema julgado pelo Tribunal Pleno em 27/6/2025; acórdão publicado em 3/7/2025. A página oficial consultada registra “RE Pendente”.
Superior Tribunal de Justiça — Súmula 486. Trata da impenhorabilidade do único imóvel residencial alugado a terceiros quando a renda é destinada à subsistência ou à moradia familiar.
Superior Tribunal de Justiça — Súmula 364. Reconhece que a proteção do bem de família também alcança imóvel pertencente a pessoas solteiras, separadas e viúvas.
Superior Tribunal de Justiça — AREsp 2.791.033/PR. Terceira Turma, relator ministro Moura Ribeiro, julgamento em 22/6/2026, publicação em 26/6/2026. Precedente sobre a impossibilidade de afastar a proteção do bem de família exclusivamente em razão do elevado valor do imóvel.
Supremo Tribunal Federal — Tema 1.127 da repercussão geral, RE 1.307.334. Relator: ministro Alexandre de Moraes. Constitucionalidade da penhora do bem de família de fiador em contratos de locação residencial ou comercial; trânsito em julgado em 6/8/2022.