Gorjeta, taxa de serviço, couvert alimentar e couvert artístico podem aparecer na mesma conta, mas possuem naturezas distintas. Entenda quando devem ser informados, o que é facultativo e quais valores integram a remuneração do trabalhador.
A conta chega à mesa com o valor do consumo, uma taxa de serviço de 10%, eventualmente um couvert e, em alguns estabelecimentos, também um couvert artístico.
Embora todas essas parcelas possam aparecer no mesmo documento, elas não possuem a mesma natureza jurídica.
A primeira distinção importante está entre a relação do estabelecimento com o consumidor e sua relação com os empregados. Para o cliente, a gorjeta ou taxa de serviço destinada à equipe é facultativa. Para o trabalhador, uma vez caracterizada determinada parcela como gorjeta, entram em cena o art. 457 da Consolidação das Leis do Trabalho (CLT), a jurisprudência trabalhista e as normas coletivas aplicáveis.
Há ainda outra questão fundamental: o consumidor deve ser previamente informado sobre essas cobranças?
A resposta exige distinguir cada parcela. A gorjeta ou taxa de serviço sugerida deve ser apresentada de maneira clara, inclusive quanto à sua facultatividade. O couvert alimentar pressupõe informação adequada e contratação válida. Já o couvert artístico exige informação prévia sobre a cobrança e seu valor, sem prejuízo de regras estaduais ou municipais específicas.
Por isso, perguntar apenas “o restaurante pode cobrar 10%?” não resolve o problema.
É preciso identificar o que está sendo cobrado, se houve informação prévia, se o pagamento é facultativo ou exigível e qual será o destino jurídico do dinheiro recebido.
Gorjeta, taxa de serviço e couvert não são a mesma coisa
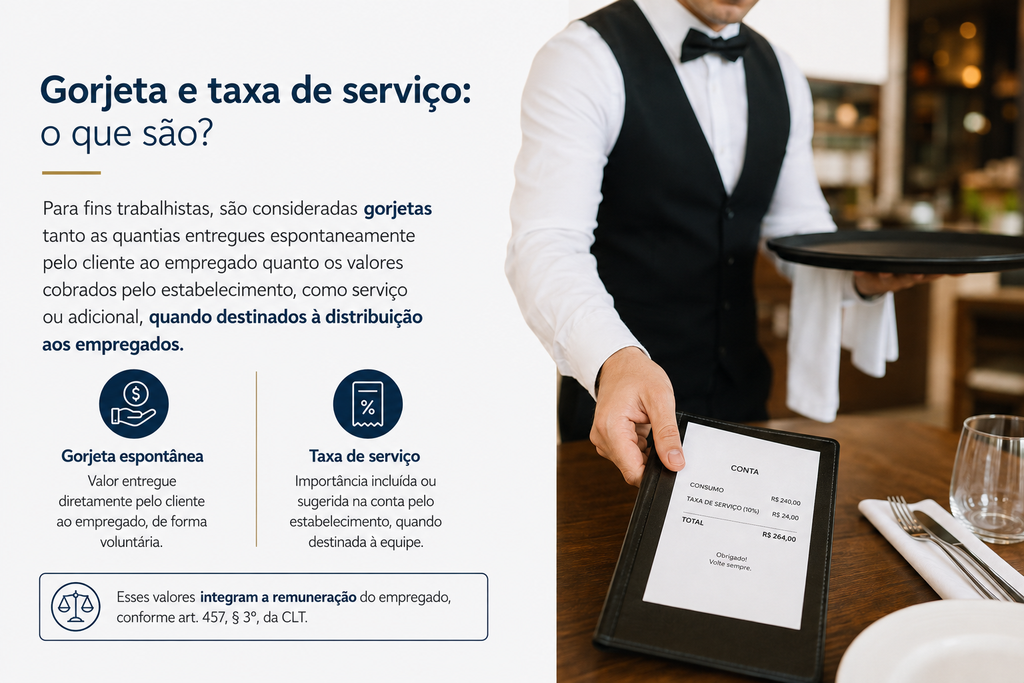
O art. 457 da CLT estabelece que as gorjetas recebidas pelo empregado integram sua remuneração.
O § 3º considera gorjeta tanto a importância espontaneamente entregue pelo cliente ao trabalhador quanto o valor cobrado pela empresa como serviço ou adicional, a qualquer título, quando destinado à distribuição aos empregados.
Existem, portanto, duas situações clássicas.
A primeira é a gorjeta espontânea, que o cliente voluntariamente entrega ao trabalhador.
A segunda é a taxa de serviço sugerida pelo estabelecimento, normalmente identificada na conta como “10%”, “12%”, “serviço” ou expressão semelhante, quando destinada à distribuição aos empregados.
A denominação utilizada na conta, entretanto, não é suficiente para definir a natureza jurídica da parcela. Sua finalidade e seu efetivo destino também precisam ser considerados.
O couvert alimentar, por sua vez, corresponde a alimentos ou produtos oferecidos ao consumidor, como pães, patês e antepastos.
Já o couvert artístico está relacionado à apresentação artística oferecida pelo estabelecimento.
Nenhum desses dois últimos valores se transforma automaticamente em gorjeta apenas porque aparece na mesma conta.
O consumidor é obrigado a pagar os 10%?
Não.
A taxa apresentada ao consumidor como gorjeta ou serviço destinado à equipe possui caráter facultativo.
O estabelecimento pode sugerir o pagamento, mas o consumidor mantém a liberdade de recusar a parcela ou, conforme sua avaliação do atendimento, oferecer valor diferente.
O Procon-SP orienta expressamente que não existe obrigatoriedade de pagamento da gorjeta e que o estabelecimento deve informar que a parcela é opcional, deixando claro o respectivo valor.
Também não existe uma regra federal geral determinando que a gorjeta tenha de corresponder a 10% da conta.
O percentual tornou-se usual no mercado, mas não constitui percentual obrigatório previsto na CLT.
Exemplo prático
Uma família consome R$ 400.
A pré-conta apresenta:
Consumo: R$ 400
Serviço sugerido (10%): R$ 40
Total com serviço: R$ 440
O consumidor pode pagar os R$ 40, oferecer outro valor ou simplesmente pagar os R$ 400 correspondentes ao consumo.
A questão muda de perspectiva quando o estabelecimento efetivamente recebe os R$ 40 como gorjeta destinada aos trabalhadores. A partir desse momento, a matéria também passa a produzir consequências trabalhistas.
A taxa de serviço deve ser informada previamente?
Sim.
O consumidor possui direito à informação adequada e clara sobre produtos e serviços, inclusive sobre seus preços e condições.
O art. 6º, III, do Código de Defesa do Consumidor assegura esse direito, enquanto o art. 31 determina que a oferta e a apresentação de produtos e serviços contenham informações corretas, claras, precisas e ostensivas, inclusive sobre o preço.
No caso da gorjeta sugerida pelo estabelecimento, há um aspecto adicional: não basta indicar o percentual; deve ficar claro que o pagamento é facultativo.
O Procon-SP orienta que o estabelecimento informe tanto o valor quanto o caráter opcional da gorjeta.
A Fundação também já registrou, em pesquisa específica sobre o tema, a importância de a informação sobre a cobrança ser feita previamente, por meio escrito, como placa, cartaz, cardápio ou pré-conta.
Portanto, a comunicação mais transparente não é:
“Taxa de serviço: 10%.”
É preferível deixar claro:
“Gorjeta/taxa de serviço sugerida: 10% — pagamento facultativo.”
Essa distinção é relevante porque informar previamente a gorjeta não a transforma em obrigação.
Mesmo que o cardápio informe desde a entrada que o estabelecimento sugere 10%, o consumidor continua livre para não pagar essa parcela.
A taxa de serviço pode incidir sobre couvert?
Esse ponto também merece atenção.
Se o estabelecimento calcula a gorjeta sugerida aplicando determinado percentual sobre a conta, surge a dúvida sobre quais parcelas podem compor essa base.
O Procon-SP orienta que a remuneração sugerida a título de serviço ou gorjeta não incida sobre couvert artístico ou couvert de entrada.
Assim, se uma conta apresentar R$ 300 de consumo, R$ 30 de couvert artístico e R$ 20 de couvert alimentar, não é recomendável simplesmente calcular 10% sobre R$ 350 e apresentar o resultado como gorjeta sugerida.
A transparência na formação da conta permite ao consumidor identificar exatamente sobre quais valores o percentual foi calculado.
Se o restaurante recebeu a taxa de serviço, pode ficar com o dinheiro?
É necessário distinguir a arrecadação da apropriação do valor.
O art. 457, § 3º, da CLT define como gorjeta o valor cobrado pela empresa como serviço ou adicional quando destinado à distribuição aos empregados.
Portanto, a própria qualificação trabalhista dessa parcela pressupõe destinação aos trabalhadores.
Não é juridicamente adequado cobrar determinada quantia do consumidor identificando-a como gorjeta destinada à equipe e depois incorporá-la simplesmente à receita empresarial como se fosse preço da refeição.
Essa compreensão encontra reforço na jurisprudência tributária do Superior Tribunal de Justiça. No AREsp 2.381.899/SC, a Segunda Turma decidiu que as gorjetas não integram a base de cálculo do Simples Nacional, considerando que esses valores não representam receita própria do estabelecimento.
Isso não significa, porém, que o garçom responsável por determinada mesa tenha necessariamente direito individual ao valor integral deixado pelos respectivos clientes.
A distribuição pode envolver diferentes trabalhadores e obedecer a critérios de rateio estabelecidos pelas normas coletivas aplicáveis.
Salário e remuneração não são sinônimos
Essa distinção é fundamental.
De maneira simplificada, o salário corresponde às parcelas pagas diretamente pelo empregador em razão do contrato de trabalho.
A remuneração, conforme o art. 457 da CLT, compreende o salário e as gorjetas recebidas pelo empregado.
Portanto, afirmar que a gorjeta integra a remuneração não significa dizer que ela se transforma em salário contratual fixo nem que produzirá exatamente os mesmos efeitos sobre todas as demais parcelas trabalhistas.
Quais são os reflexos trabalhistas das gorjetas?
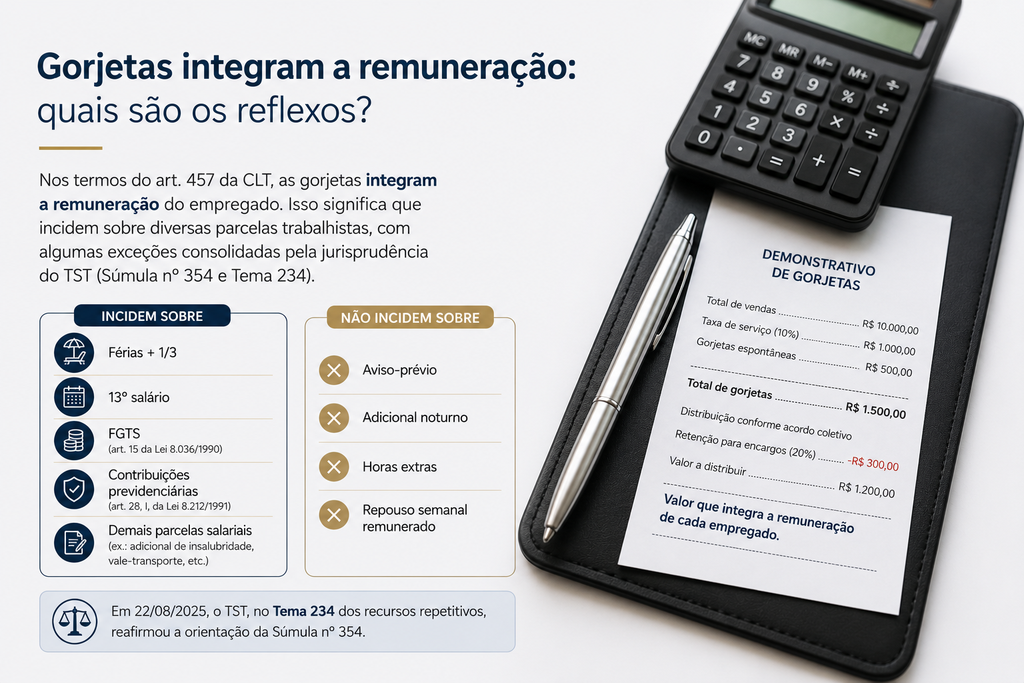
A Súmula nº 354 do Tribunal Superior do Trabalho estabelece que as gorjetas, sejam cobradas pelo empregador na nota de serviço, sejam oferecidas espontaneamente pelos clientes, integram a remuneração.
Entretanto, segundo a mesma orientação, elas não servem de base de cálculo para:
- aviso-prévio;
- adicional noturno;
- horas extras; e
- repouso semanal remunerado.
Em 22 de agosto de 2025, o Tribunal Pleno do TST reafirmou essa orientação no Tema 234 dos recursos repetitivos, processo RR-0000860-07.2024.5.13.0023.
A tese firmada estabelece que as gorjetas cobradas na nota ou oferecidas espontaneamente pelos clientes integram a remuneração, mas não compõem a base de cálculo das quatro parcelas indicadas acima.
Trata-se, portanto, de precedente qualificado que reafirma a orientação histórica da Súmula nº 354.
E férias, 13º salário, FGTS e Previdência?
A exclusão das parcelas previstas na Súmula nº 354 não significa que a gorjeta seja irrelevante para todos os demais direitos trabalhistas.
A jurisprudência trabalhista reconhece repercussões das gorjetas em parcelas como férias acrescidas de um terço e 13º salário, observadas as circunstâncias do caso e as normas aplicáveis.
Quanto ao FGTS, o art. 15 da Lei nº 8.036/1990 utiliza como referência a remuneração paga ou devida ao trabalhador e inclui as parcelas dos arts. 457 e 458 da CLT.
Na esfera previdenciária, o art. 28, I, da Lei nº 8.212/1991 inclui expressamente as gorjetas no salário de contribuição do empregado.
Por isso, a análise correta deve verificar qual parcela trabalhista está sendo discutida, em vez de partir da ideia de que todas as verbas possuem exatamente a mesma base de cálculo.
Ainda existe a regra de retenção de 20% ou 33% da Lei da Gorjeta?
Não como autorização geral atualmente prevista no art. 457 da CLT.
A Lei nº 13.419/2017, conhecida como Lei da Gorjeta, introduziu uma disciplina detalhada sobre arrecadação, rateio e retenção.
Entre outras regras, admitia, mediante determinadas condições, percentuais de retenção de até 20% ou 33% da arrecadação para custeio de encargos.
Entretanto, os dispositivos que continham essa disciplina deixaram de integrar a redação vigente do art. 457 após as alterações legislativas posteriores.
A Medida Provisória nº 905/2019 chegou a tentar restabelecer disciplina específica sobre gorjetas, inclusive com percentuais semelhantes, mas não produziu regulamentação legal permanente.
Por isso, não é correto afirmar atualmente que qualquer restaurante possui autorização geral na CLT para reter 20% ou 33% das gorjetas.
Então por que existem convenções coletivas prevendo retenções?
Porque a negociação coletiva continua sendo relevante.
A Constituição reconhece convenções e acordos coletivos de trabalho, e o art. 611-A, IX, da CLT contempla a negociação sobre remuneração por produtividade, incluídas as gorjetas percebidas pelo empregado.
Na prática, existem instrumentos coletivos registrados no sistema Mediador do Ministério do Trabalho que disciplinam sistemas de gorjetas, critérios de pontuação, distribuição e retenções.
É preciso, portanto, separar duas afirmações.
Não é correto dizer que a CLT vigente autoriza automaticamente a retenção de 20% ou 33%.
Também não é tecnicamente adequado concluir, sem examinar a norma coletiva, que qualquer cláusula sobre retenção seja necessariamente inválida.
A validade e o alcance dessas disposições exigem análise da convenção ou acordo coletivo efetivamente aplicável, da legislação vigente e dos limites da autonomia coletiva.
A gorjeta entregue diretamente ao garçom também integra a remuneração?
Sim.
O art. 457, § 3º, da CLT inclui expressamente a importância espontaneamente entregue pelo cliente ao empregado.
O Tema 234 do TST também trata tanto da gorjeta cobrada na nota quanto daquela oferecida espontaneamente.
Outra pergunta, porém, é saber se o dinheiro entregue diretamente ao trabalhador deverá permanecer exclusivamente com ele ou poderá participar de determinado sistema de rateio.
Não existe resposta universal.
Normas coletivas podem estabelecer critérios específicos para as gorjetas espontâneas. Por isso, é necessário examinar o regime aplicável ao estabelecimento.
Quem pode participar do rateio?
A CLT atualmente vigente não estabelece uma regra detalhada e universal determinando que apenas o garçom responsável pela mesa participe das gorjetas.
Sistemas de distribuição podem alcançar diferentes funções, de acordo com o regime validamente instituído.
Há instrumentos coletivos que utilizam sistemas de pontos ou percentuais e incluem trabalhadores do atendimento, cozinha e apoio.
Por isso, não se deve presumir que todo valor pago em determinada mesa pertença exclusivamente ao empregado que realizou o atendimento.
O que acontece se a empresa cobra a taxa de serviço e não a distribui corretamente?
A situação pode gerar diferenças trabalhistas.
Se o estabelecimento arrecada valores efetivamente caracterizados como gorjeta e deixa de observar o regime válido de distribuição, o trabalhador pode discutir diferenças e seus respectivos efeitos perante a Justiça do Trabalho.
Em eventual reclamação trabalhista, podem ser relevantes:
- notas e pré-contas;
- relatórios de vendas;
- dados dos sistemas de gestão;
- demonstrativos das operadoras de cartão;
- contracheques;
- relatórios de rateio;
- tabelas de pontos;
- acordos e convenções coletivas;
- documentos contábeis pertinentes; e
- prova testemunhal, com atenção aos efeitos da confissão ficta sobre a produção dessa prova.
O ônus da prova dependerá das alegações formuladas, dos fatos controvertidos e das regras processuais aplicáveis. Não é adequado afirmar abstratamente que caberá sempre ao empregado ou sempre à empresa.
E a prescrição?
Eventuais diferenças de gorjetas submetem-se às regras prescricionais trabalhistas.
O art. 7º, XXIX, da Constituição estabelece, em linhas gerais, prescrição de cinco anos quanto aos créditos resultantes das relações de trabalho, observado o limite de dois anos após a extinção do contrato para ajuizamento da ação.
O couvert alimentar deve ser informado previamente?
Sim.
E aqui há uma diferença importante em relação à gorjeta.
O couvert alimentar — formado, por exemplo, por pães, patês, manteiga, azeitonas e antepastos — representa produto ou serviço de alimentação.
Sua cobrança está submetida ao Código de Defesa do Consumidor.
O art. 6º, III, assegura informação adequada e clara; o art. 31 exige informação ostensiva sobre preço; e o art. 39, III, proíbe o fornecimento de produto ou serviço sem solicitação prévia.
O parágrafo único do art. 39 estabelece que produtos ou serviços fornecidos nessa situação equiparam-se a amostras grátis, inexistindo obrigação de pagamento.
Exemplo prático
O garçom coloca uma cesta de pães e antepastos sobre a mesa sem informar que custa R$ 35.
O cliente acredita tratar-se de cortesia e começa a consumir os produtos.
Somente ao receber a conta descobre a cobrança.
Há fundamento para contestá-la diante da ausência de informação adequada e da vedação ao fornecimento não solicitado.
A situação é diferente quando o consumidor recebe previamente informação clara sobre o produto e seu preço e manifesta interesse em adquiri-lo.
Em São Paulo há uma regra específica
Além do CDC, é indispensável observar a legislação estadual e municipal.
No Estado de São Paulo, por exemplo, a Lei estadual nº 14.536/2011 disciplina o chamado serviço de couvert.
A orientação oficial do Procon-SP destaca que o couvert não pode ser fornecido sem solicitação prévia do consumidor, salvo quando oferecido gratuitamente, devendo haver também esclarecimento sobre preço e composição.
Essa ressalva é importante porque uma matéria publicada para leitores de todo o Brasil não deve transformar uma regra estadual em norma nacional.
E o couvert artístico: também precisa ser informado antes?
Sim.
O consumidor deve saber antes de contratar ou usufruir do serviço que haverá cobrança relacionada à apresentação artística e qual será o seu valor.
Informar o couvert artístico somente quando a conta é apresentada compromete a liberdade de escolha e pode violar o dever de informação previsto no CDC.
O ideal é que a cobrança esteja claramente indicada na entrada, no cardápio ou em outro meio ostensivo antes de o consumidor decidir permanecer no estabelecimento.
Também aqui podem existir regras estaduais ou municipais específicas.
No Estado de São Paulo, por exemplo, a orientação do Procon-SP registra que a cobrança do couvert deve ser informada antes de seu oferecimento, aplicando a mesma advertência ao couvert artístico.
Qual é a diferença fundamental entre informar a gorjeta e informar o couvert?
A diferença pode ser resumida em uma frase:
informar previamente a gorjeta não a torna obrigatória; informar previamente o couvert é uma das condições necessárias para que sua cobrança possa ser juridicamente exigível.
Imagine duas situações.
No primeiro restaurante, uma placa informa:
“Sugerimos gorjeta de 10% à equipe. Pagamento facultativo.”
O cliente recebe informação adequada, mas continua podendo recusar os 10%.
No segundo, o estabelecimento informa previamente:
“Couvert artístico: R$ 20 por pessoa.”
Se a cobrança for juridicamente admissível naquele local, tiver sido adequadamente informada e o consumidor optar por usufruir do serviço nas condições anunciadas, não se trata de uma gorjeta facultativa.
São institutos diferentes.
O couvert artístico deve ser repassado aos empregados?
Não automaticamente.
Couvert artístico não se transforma em gorjeta apenas porque aparece na mesma conta da taxa de serviço.
Sua destinação depende da relação jurídica existente entre o estabelecimento e os artistas, dos contratos celebrados e da legislação eventualmente aplicável.
O artista pode ser empregado, prestador autônomo, empresário ou integrar outro arranjo contratual juridicamente válido.
Portanto, não se deve concluir automaticamente que o couvert artístico pertence aos garçons.
Mas também não é tecnicamente correto afirmar, sem examinar a relação contratual, que o valor necessariamente pertence integralmente ao restaurante.
Uma mesma conta pode envolver diferentes relações jurídicas
Uma conta de restaurante pode concentrar consequências pertencentes a diversos ramos do Direito.
Na relação consumidor–estabelecimento, aplicam-se as normas do Código de Defesa do Consumidor sobre informação, preço, consentimento e práticas abusivas.
Na relação empregado–empregador, aplicam-se a CLT, a jurisprudência trabalhista e os instrumentos coletivos sobre gorjetas.
Na relação estabelecimento–artista, podem existir contratos civis ou empresariais ou, conforme a realidade da prestação, relação de emprego.
Na relação estabelecimento–Fisco, discute-se o tratamento tributário dos valores arrecadados.
É por isso que parcelas apresentadas lado a lado na mesma conta podem ter destinos e consequências jurídicas completamente diferentes.
Quadro-resumo: o que pode ser cobrado?
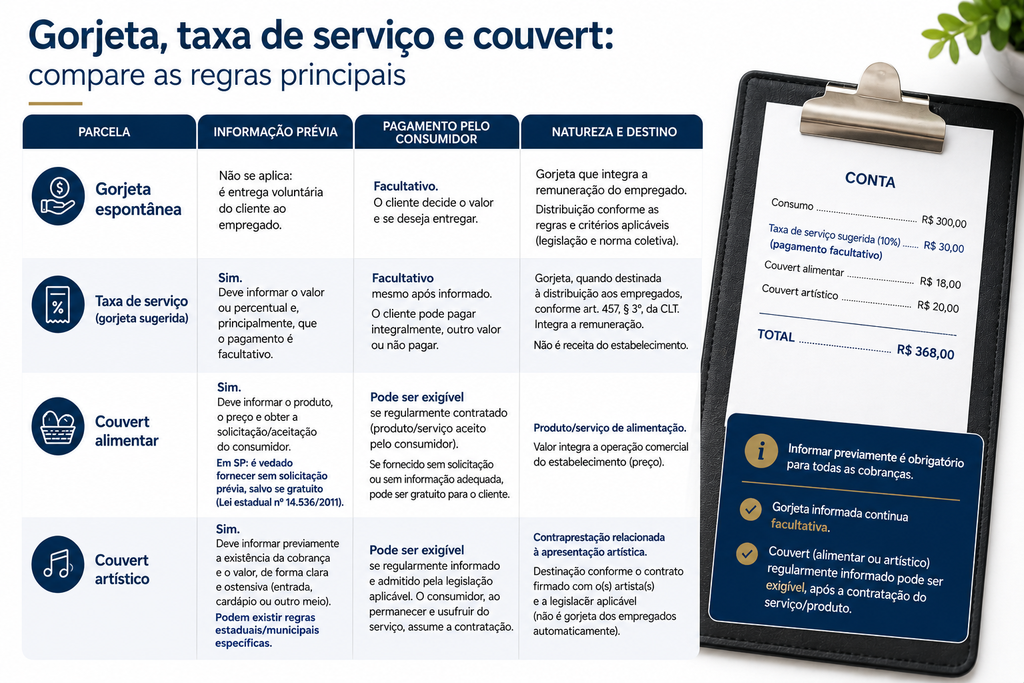
| Parcela | Informação prévia | Pagamento pelo consumidor | Natureza e destino |
|---|---|---|---|
| Gorjeta espontânea | Não se aplica à entrega voluntária | Facultativo | Gorjeta que integra a remuneração |
| Taxa de serviço/gorjeta sugerida | Sim, com clareza sobre valor e facultatividade | Facultativo mesmo após informado | Gorjeta quando destinada aos empregados |
| Couvert alimentar | Sim; deve haver informação sobre produto e preço, além de contratação válida | Pode ser exigível se regularmente contratado | Produto/serviço do estabelecimento |
| Couvert artístico | Sim, previamente e com indicação clara do valor | Pode ser exigível se regularmente informado e admitido pela legislação aplicável | Vinculado à apresentação artística; destino depende da relação jurídica pertinente |
Atenção para empresas: informar corretamente é tão importante quanto calcular corretamente
Bares, restaurantes, hotéis e estabelecimentos semelhantes devem olhar para os dois lados dessa relação.
Perante o consumidor, precisam estruturar cardápios, pré-contas e avisos de forma transparente.
Perante os trabalhadores, precisam estruturar adequadamente a arrecadação, contabilização e distribuição das gorjetas.
Antes de implementar um sistema, é recomendável conferir:
- se a taxa de serviço está identificada como facultativa;
- como o percentual é calculado;
- se couvert alimentar e artístico estão sendo indevidamente incluídos na base sugerida da gorjeta;
- como o couvert é informado e contratado;
- a legislação estadual e municipal;
- a convenção ou acordo coletivo vigente;
- quem participa do rateio;
- os critérios de pontuação ou distribuição;
- o tratamento das gorjetas espontâneas;
- a documentação dos valores;
- os reflexos trabalhistas;
- FGTS e contribuições previdenciárias; e
- o tratamento contábil e tributário pertinente.
Uma cobrança transparente perante o consumidor não substitui a correta distribuição trabalhista. Da mesma maneira, um sistema de rateio regular não corrige uma cobrança consumerista realizada sem informação adequada.
Controvérsia: a revogação da antiga Lei da Gorjeta eliminou qualquer possibilidade de retenção?
Não é adequado responder simplesmente “sim” ou “não”.
A autorização legal detalhada que constava dos antigos §§ 4º a 11 do art. 457 deixou de integrar a CLT.
Portanto, não existe atualmente aquela autorização legal geral, nos mesmos moldes de 2017, para retenção de 20% ou 33%.
Por outro lado, a negociação coletiva permanece relevante, e existem instrumentos coletivos que disciplinam rateio, custeio e retenções.
A questão passa a ser outra: qual é o alcance juridicamente válido da autonomia coletiva diante da legislação atualmente vigente?
A resposta exige exame da cláusula, da representação sindical, dos arts. 611-A e 611-B da CLT e das circunstâncias concretas.
Por isso, duas afirmações devem ser evitadas:
“A empresa pode reter 20% ou 33% porque a CLT autoriza.”
e
“Toda retenção prevista em acordo ou convenção coletiva é necessariamente ilegal.”
Nenhuma delas traduz adequadamente a complexidade do regime atual.
Conclusão
Gorjeta, taxa de serviço, couvert alimentar e couvert artístico podem aparecer na mesma conta, mas pertencem a regimes jurídicos diferentes.
Para o consumidor, a gorjeta ou taxa de serviço destinada à equipe é facultativa. O tradicional percentual de 10% não constitui imposição legal.
Além disso, o consumidor deve receber informação clara sobre a cobrança sugerida, seu valor ou percentual e seu caráter facultativo. A informação prévia não transforma a gorjeta em obrigação.
Para o Direito do Trabalho, o art. 457, § 3º, da CLT considera gorjeta tanto o valor espontaneamente entregue pelo cliente quanto aquele cobrado pela empresa como serviço ou adicional quando destinado à distribuição aos empregados.
As gorjetas integram a remuneração. O TST reafirmou no Tema 234 dos recursos repetitivos a orientação da Súmula nº 354: elas não servem de base de cálculo para aviso-prévio, adicional noturno, horas extras e repouso semanal remunerado.
Também não se deve reproduzir como vigente uma regra que deixou de constar da CLT: os antigos percentuais legais de retenção de 20% e 33% não constituem hoje autorização geral diretamente extraída do art. 457. A existência e a validade de cláusulas coletivas contemporâneas precisam ser analisadas separadamente.
O couvert alimentar segue outra lógica. Sua cobrança pressupõe informação adequada sobre produto e preço e contratação válida, sem prejuízo de regras estaduais ou municipais mais específicas.
O couvert artístico igualmente exige informação prévia e clara. Quando regularmente informado e juridicamente admissível, não se confunde com uma gorjeta que o consumidor pode simplesmente aceitar ou recusar após usufruir da apresentação.
Em síntese, a gorjeta previamente informada continua facultativa; o couvert previamente informado poderá ser exigível quando regularmente contratado e observadas as normas aplicáveis.
A análise jurídica de uma conta de restaurante deve, portanto, responder a cinco perguntas:
O consumidor foi previamente informado? A cobrança é facultativa ou obrigatória? Qual é a natureza jurídica da parcela? Para quem o dinheiro se destina? E quais normas legais e coletivas disciplinam aquela situação?
FONTES E REFERÊNCIAS
- Constituição Federal, especialmente art. 7º, XXVI e XXIX — Presidência da República.
- Consolidação das Leis do Trabalho — CLT, especialmente arts. 457, § 3º, 611-A e 611-B — Presidência da República.
- Código de Defesa do Consumidor — Lei nº 8.078/1990, especialmente arts. 6º, III, 31 e 39, III e parágrafo único — Presidência da República.
- Lei nº 13.419/2017 — Lei da Gorjeta, para análise da disciplina histórica posteriormente modificada.
- Lei nº 13.467/2017 — Reforma Trabalhista, especialmente quanto às alterações promovidas no art. 457 da CLT.
- Lei nº 8.036/1990, art. 15 — base de incidência do FGTS.
- Lei nº 8.212/1991, art. 28, I — gorjetas e salário de contribuição previdenciário.
- Tribunal Superior do Trabalho — Súmula nº 354, sobre natureza e repercussões das gorjetas.
- TST — Tema 234 dos Recursos Repetitivos, RR-0000860-07.2024.5.13.0023, Tribunal Pleno, julgamento em 22/8/2025 — reafirmação da Súmula nº 354.
- Superior Tribunal de Justiça — AREsp 2.381.899/SC, Segunda Turma — tratamento das gorjetas para fins do Simples Nacional.
- Fundação Procon-SP — orientações sobre preços em restaurantes e gorjetas, especialmente quanto à facultatividade, informação do valor e caráter opcional da taxa de serviço.
- Fundação Procon-SP — orientações sobre couvert em restaurantes, inclusive quanto ao dever de informação e às regras aplicáveis no Estado de São Paulo.
- Lei do Estado de São Paulo nº 14.536/2011, sobre fornecimento e cobrança de couvert, citada exclusivamente como exemplo de legislação estadual específica.
- Ministério do Trabalho e Emprego — Sistema Mediador, instrumentos coletivos contemporâneos consultados para análise dos sistemas de rateio e retenção de gorjetas.